Ubezpieczenie kredytu gotówkowego: ile naprawdę kosztuje i co się dzieje, gdy zrezygnujesz
Ubezpieczenie do kredytu gotówkowego bierze się zwykle przy biurku, pod wpływem chwili: doradca pokazuje, że „z ubezpieczeniem rata jest niższa” albo „oprocentowanie korzystniejsze”, a decyzję trzeba podjąć od razu. Matematyka, która za tym stoi, jest prosta — ale mało kto ma czas, aby ją rozpisać na kartce w trakcie podpisywania umowy. Ten wpis rozkłada ją na części i pokazuje, co dokładnie liczy kalkulator, który do tego przygotowałem. Z góry zaznaczam zasadę, która obowiązuje w całym narzędziu: kalkulator liczy i pokazuje fakty, decyzję podejmujesz Ty.
Jak bank liczy składkę
Schemat, który powinien stać się dominującym, da się zapisać jednym wzorem:
gdzie:
- — cała kwota ubezpieczenia za okres ochrony,
- — stawka ubezpieczenia (miesięczna),
- — kwota kredytu, od której liczona jest składka,
- — liczba miesięcy liczba rat do których doliczana jest składka ubezpieczeniowa.
Z tego wychodzi składka miesięczna, czyli ta część, która dopisuję się do każdej raty:
i wtedy całość to po prostu . Nic więcej się tu nie dzieje — cała reszta to konsekwencje tego jednego wzoru.
Dwa sposoby pobrania — i dlaczego to nie jest szczegół
Ten sam nominalny koszt można pobrać na dwa sposoby, które dla Twojej kieszeni znaczą co innego:
- Składka jednorazowa, doliczona do kredytu. Bank powiększa kapitał o całe z góry. Problem w tym, że od tak powiększonego kapitału naliczał dawniej odsetki — płaciłeś więc odsetki także od składki, której nigdy nie dostałeś do ręki.
- Składka rozłożona na raty. Do każdej raty dochodzi . Składka nie wchodzi do kapitału, więc nie ma od niej odsetek.
Jeszcze niedawno wariant pierwszy był powszechny. Dziś przechyla się to na rzecz drugiego — i stoi za tym konkretny wyrok oraz stanowisko Związku Banków Polskich, które stwierdza, że banki należące do Związku powinny dostosować się do tego wyroku.
Wyrok TSUE, który przesunął składkę na ratę
23 kwietnia 2026 r. Trybunał Sprawiedliwości UE wydał wyrok w sprawie C-744/24 (na pytanie Sądu Rejonowego we Włodawie). Sprawa dotyczyła dokładnie naszego tematu: bank naliczył odsetki od kwoty, która obok wypłaconego kapitału obejmowała również składkę ubezpieczeniową. TSUE uznał, że to niedopuszczalne — odsetki wolno naliczać wyłącznie od środków faktycznie oddanych konsumentowi do dyspozycji, a nie od doliczonych kosztów. Mówiąc wprost: odsetki od kosztów są zakazane.1 To właśnie dlatego model „składka rozłożona na raty” powinien stać się dominujący — bank unika naliczania odsetek od składki po prostu nie dokładając jej do kapitału. Warto jednak dobrze zrozumieć, co wyrok obejmuje, a czego nie.
Dwie bankowe sztuczki
TSUE zakazał odsetek od kosztów. Nie zakazał liczenia składki od podstawy, która koszty zawiera. To nie to samo — i w tu mieści się całkowicie legalny mechanizm, który potrafi podnieść składkę.
Wyobraźmy sobie taką konstrukcję (pierwsza sztuczka):
- Bank dolicza do kredytu prowizję, ale — zgodnie z wyrokiem — nie nalicza od niej odsetek; zamiast tego dzieli ją przez liczbę miesięcy i dokłada równą część do każdej raty.
- Następnie liczy składkę ubezpieczenia od kwoty powiększonej o tę prowizję — czyli od brutto, a nie od samego wypłaconego kapitału.
- Samo ubezpieczenie rozdziela na miesięczne, nieoprocentowane składki.
Efekt: podstawa składki to , więc składka jest wyższa niż — a mimo to nie ma tu ani jednej złotówki odsetek od kosztu. Nie jest to wbrew wyrokowi, bo to nie są odsetki, tylko wyższa podstawa składki.
Zanim opiszę drugą sztuczkę, to przyznaje, że nie wiem czy ona jest jeszcze przez banki stosowana, wiedzę o niej czerpię jedynie z tego (dość starego już) wpisu: https://matematykafinansowa.pl/metody-obliczania-kosztu-ubezpieczenia-do-kredytu/
Po raz drugi użyjmy wyobraźni (druga sztuczka):
- Bank stawkę ubezpieczenia mnoży przez liczbę miesięcy, ale tak wyliczona liczba ma być udziałem ubezpieczenia w kwocie kredytu powiększonego o ubezpieczenie (liczenie od kwoty brutto, gdzie ta kwota brutto to suma kredytu i ubezpieczenia) i ta liczba daję wyższą kwotę ubezpieczenia U. W tej sytuacji za kwotę kredytu trzeba przyjąć: . 2
- Bank tak wyliczone ubezpieczeni rozdziela na miesięczne, nieoprocentowane składki.
I wtym przypadku nie jest to wbrew wyrokowi, bo to nie są odsetki, tylko wyższa podstawa składki.
Dla kalkulatora ma to jedną praktyczną konsekwencję, narzędzie policzy wiernie to, co dostanie — ale nie wie, czy Twój bank przyjął za podstawę kwotę netto, czy brutto. Jeśli korzystasz z części formularza, w której sam podajesz , musisz sprawdzić w umowie, od jakiej kwoty liczona jest składka. To jest właśnie granica między tym, co liczy maszyna, a tym, co musi wiedzieć człowiek. Jednak sama umowa może być nie jasna albo nie zawierać pewnych informacji, dlatego w razie wątpliwości trzeba liczyć się z tym, że wynik będzie przybliżony albo nawet błędny. W pewnych przypadkach jednak wątpliwości nie ma.
Trzy sposoby wpisania danych
Umowy i materiały banków podają te same informacje w różnej postaci, dlatego formularz ma trzy części — wybierasz tę, która pasuje do tego, co masz pod ręką:
- Znasz stawkę i kwotę i liczbę rat (, , ). Tak jest, gdy wyczytałeś parametry z umowy albo z materiałów reklamowych. Tu uwaga na jednostkę stawki — dlatego ta część ma przełącznik: czy jest miesięczna, czy podana za cały okres. W reklamach prawie zawsze widać stawkę miesięczną — i nie przez przypadek: „0,2% miesięcznie” brzmi niewinnie, podczas gdy ta sama ochrona przez 48 rat to już „9,6%” za cały okres. Mały, powtarzalny procent łatwiej przyjąć bez zastanowienia — a prawdziwy koszt to dopiero ta stawka pomnożona przez wszystkie miesiące (). Dlatego przełącznik pilnuje, żeby liczba trafiła tam, gdzie trzeba: pomyłka co do jednostki zmienia wynik wielokrotnie. Przykład takiej oferty banku ze stawką naliczaną jak stawka miesięczna:

Opcję za cały okres zostawiam na wszelki wypadek na przyszłość, gdyby w przyszłości banki zaczęły podawać stawkę w ten właśnie sposób (może przyszłe prawo albo UOKiK to wymusi).
- Znasz całą składkę (). Tak bywa, gdy w umowie wpisano z góry wyliczoną kwotę ubezpieczenia. Wtedy nie musisz znać — składkę miesięczną kalkulator odzyska jako . Oto przykład:

- Znasz składkę miesięczną (). Tak jest, gdy odczytałeś ją wprost z harmonogramu albo z kalkulatora banku. Tu też jest zbędne. Jeżeli w każdym miesiącu stawka jest taka sama, to masz pewność, że to jest dokładnie ten przypadek, który liczy kalkulator (z harmonogramu łatwo odczytasz również i łatwo sprawdzić, czy stawka w każdym miesiącu jest taka sama). Oto pierwszy przykład:
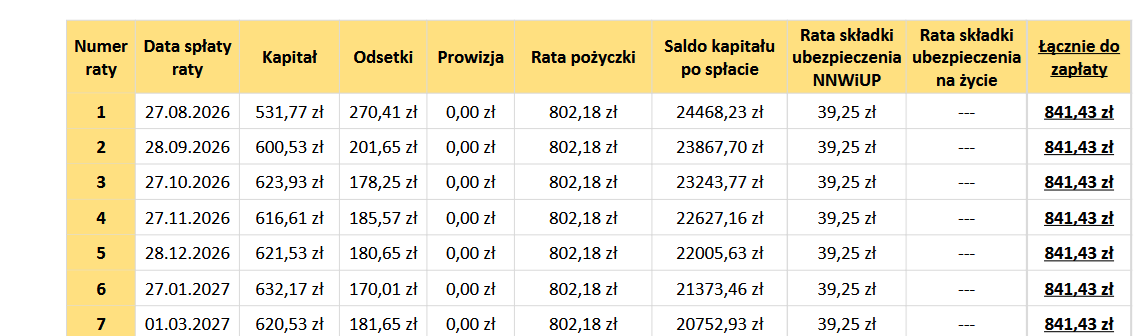
Podaje jeszcze drugi przykład:
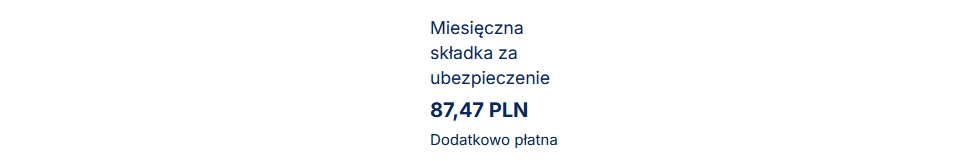
Wszystkie trzy drogi prowadzą do tej samej wielkości — składki miesięcznej — i różnią się tylko tym, jak do niej dochodzą. Niezależnie od wybranej części, dwa pola są wspólne: liczba miesięcy, które zostały do końca spłaty, oraz oprocentowanie kredytu z ubezpieczeniem i bez (to ono pozwala policzyć ). Uwaga o wartości , liczba rat do których doliczana jest składka ubezpieczeniowa może i powinna być o jeden mniejsza niż liczba wszystkich rat kredytu, a to dlatego, że w momencie płatności ostatniej raty spłacamy cały kredyt i w tym momencie nie ma potrzeby go ubezpieczać (i są banki, które tak postępują).
Co się dzieje, gdy rezygnujesz
Ubezpieczenia (jeśli jest dobrowolne, a powinno być dla kredytów gotówkowych) możesz w ogóle nie brać, a gdy już je masz — zrezygnować przed pierwszą ratą albo w dowolnym momencie spłaty. I tu kalkulator pokazuje dwie liczby:
- — cała kwota ubezpieczenia za pełny okres,
- — część przypadająca na przyszłość, czyli to, czego po rezygnacji już nie zapłacisz.
Jeśli rezygnujesz po przejściu miesięcy z , to przy proporcjonalnym rozliczeniu:
Gdyby na tym kończyła się decyzja, byłaby stosunkowo prosta. Ale jest druga strona: po rezygnacji oprocentowanie samego kredytu często rośnie — na przykład o 1 lub 2 punkty procentowe. Wtedy za odzyskane płacisz wyższymi odsetkami przez pozostały okres. Tej drugiej liczby — nazwijmy ją , dodatkowy koszt odsetkowy po rezygnacji — też raczej nie policzysz w pamięci, bo kapitał z każdą ratą maleje; to nie jest po prostu „jeden procent razy kwota razy miesiące”. To różnica sumy odsetek z dwóch harmonogramów: przy stopie niższej i wyższej, na tej części kapitału, który został do spłaty. Dlatego sensowna decyzja to zestawienie:
Kalkulator kładzie te dwie kwoty obok siebie.
Czego kalkulator nie obiecuje
Dla przejrzystości — cztery założenia, na których opiera się wynik:
- Zwrot proporcjonalny. Przyjmujemy, że niewykorzystana składka rozlicza się liniowo, po równo na każdy miesiąc ochrony. Być może jest tak, że część polis pobiera składkę inaczej (więcej w początkowych miesiącach) — wtedy realny zwrot bywa niższy niż .
- Kwoty nominalne. Odzyskane masz „dziś”, a płacisz rozłożone w czasie. Dla czytelności nie uwzględniamy zmiany wartości pieniądza w czasie (precyzyjnie nie da się tego zrobić, bo nikt nie zna dokładnie przyszłości, a nawet jeśli ktoś zna, to ja do zbioru osób, które znają dokładnie przyszłość nie należę). Porównujemy kwoty wprost.
- Koszt podwyżki oprocentowania jest przybliżony. dotyczy przyszłych rat, a przyszłości nie znamy — zwłaszcza przy oprocentowaniu zmiennym, które zależy od wskaźnika (WIBOR/WIRON/POLSTR), który jest zmienny w czasie. Również w przypadku oprocentowania stałego, może się zdarzyć, że bank je obniży, gdyby w przyszłości przekroczyło maksymalne dopuszczalne oprocentowanie kredytu. To jest możliwe, gdyby stopa referencyjna NBP została (odpowiednio dużo) obniżona (bo maksymalne dopuszczalne oprocentowanie kredytu zależy od tej stopy).
- Podstawa składki. Jak wyżej: z umowy kredytowej powinno dać się wyczytać, czy bank liczy składkę od kwoty netto, czy od brutto. Kalkulator liczy od tego, co wpiszesz.
Bilans porównuje tylko pieniądze — a to nie cała decyzja
Wszystkie liczby w kalkulatorze mówią o jednym: ile kosztuje ubezpieczenie i ile odzyskasz, rezygnując. To jedna szala wagi. Na drugiej leży coś, czego żaden kalkulator nie policzy za Ciebie — wartość samej ochrony. Dodatni bilans nie znaczy „rezygnuj”, a ujemny nie znaczy „zostaw” — mówi tylko, po której stronie jest więcej złotówek. O tym, czy ochrona jest warta swojej ceny, rozstrzyga Twoja sytuacja, nie arytmetyka.
Zanim zdecydujesz, sięgnij po dokumenty od banku i ubezpieczyciela (OWU — ogólne warunki ubezpieczenia) i przejdź przez cztery pytania:
- Co ubezpieczenie w ogóle obejmuje? Śmierć? Poważne zachorowanie — a jeśli tak, to które choroby są wymienione z nazwy? Niezdolność do pracy? Utratę pracy? Zakres może być węższy, niż podpowiada nazwa polisy.
- Czego NIE obejmuje — czyli wyłączenia. To najważniejsza i najczęściej pomijana część. Choroby istniejące przed zawarciem umowy, wybrane zawody, formy zatrudnienia inne niż umowa o pracę, okresy karencji — tu ochrona może nie istnieć akurat w sytuacji, która mogłaby dotyczyć Ciebie.
- Ile realnie wypłaci ubezpieczyciel w każdej z tych sytuacji? Spłaca całe zadłużenie, jego część, czy tylko raty przez ograniczony czas? Kwota świadczenia to sedno — ochrona jest warta tyle, ile faktycznie ubezpieczyciel wypłaci.
- Jak to się ma do Ciebie? Zestaw powyższe ze swoją sytuacją zdrowotną i zawodową. Umowa na czas nieokreślony czy zlecenie? Branża stabilna czy niepewna? Stan zdrowia, który może trafić w wyłączenia? Ta sama polisa bywa cenna dla jednej osoby i bezużyteczna dla drugiej.
Dopiero mając te odpowiedzi, połóż je obok bilansu z kalkulatora. Liczby pokazują cenę; dokumenty pokazują, co za tę cenę dostajesz; a Ty jesteś jedyną osobą, która może zdecydować, czy to się Tobie opłaca.
Ten wpis wprowadza w temat i opisuje, co liczy narzędzie. Sam kalkulator znajdziesz kalkulator ubezpieczenia - wpisujesz to, co masz w umowie, a on pokazuje całą składkę, część do odzyskania i koszt ewentualnej podwyżki oprocentowania. Decyzję zostawia Tobie.
Przypisy
Footnotes
-
https://rf.gov.pl/wyrok-tsue-zgodny-z-opinia-rzecznika-finansowego/ ↩
-
Kwota kredytu powiększona o ubezpieczenie to , mnożąc to przez stawkę miesięczną i liczbę miesięcy dostajemy i to ma być nasze ubezpieczenie , czyli , po prostych przekształceniach dostajemy . Jeśli przyjmiemy za kwotę brutto , to mamy zgodność z podstawowym wzorem na ubezpieczenie: . W tym wzorze to co jest w liczniku, to całość ubezpieczenia w sytuacji, gdy ubezpieczenie jest liczone od kwoty netto, mianownik jest mniejszy od 1, czyli ubezpieczenie liczone od kwoty brutto kredytu jest zawsze wyższe niż liczone od kwoty netto. Jeśli oznaczymy sobie - ubezpieczenie liczone od kwoty brutto, zaś przez - ubezpieczenie liczone od kwoty netto, to dzieląc jedno przez drugie otrzymamy porównanie tych wartości: . Dla przykładu, przyjmująć miesięcy i stawkę dostajemy , a więc ubezpieczenie liczone od kwoty brutto stanowi prawie ubezpieczenia liczonego od kwoty netto (prawie o 14% wyższe). Dla miesięcy i stawki dostajemy (prawie o 6,4% wyższe). ↩